
Cómo calcular el cronograma de amortización
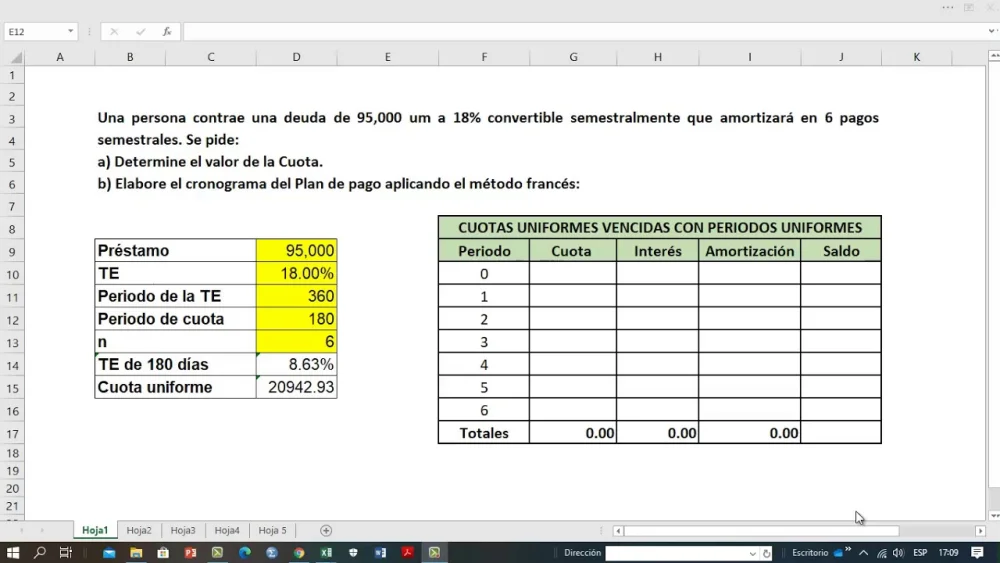
Calcular un cronograma de amortización es una parte esencial de la gestión financiera, especialmente para aquellos que están considerando préstamos o hipotecas. Este proceso implica desglosar cómo se pagará una deuda a lo largo del tiempo, incluyendo tanto el capital como los intereses. Conocer cómo funciona un cronograma de amortización puede ayudar a los prestatarios a entender mejor sus obligaciones y planificar su futuro financiero. En este artículo, exploraremos los conceptos básicos y las metodologías para calcular un cronograma de amortización, además de ofrecer ejemplos prácticos que faciliten su comprensión.
¿Qué es un cronograma de amortización?
Un cronograma de amortización es una tabla que muestra cómo se pagará un préstamo a lo largo del tiempo. Cada fila de la tabla representa un período de pago, que puede ser mensual, trimestral o anual, dependiendo de los términos del préstamo. En cada período, el prestatario paga una parte del capital y una parte de los intereses. A medida que se realizan los pagos, la proporción destinada a intereses disminuye y la proporción destinada al capital aumenta. Esto se debe a que los intereses se calculan sobre el saldo pendiente del préstamo, que disminuye con cada pago. Por lo tanto, al principio del préstamo, una mayor parte del pago se destina a intereses.
El cronograma de amortización es una herramienta útil para los prestatarios, ya que les permite ver exactamente cuánto pagarán en total y cómo se distribuyen esos pagos a lo largo del tiempo. Además, ayuda a planificar las finanzas personales, ya que se puede prever cuándo se pagará el préstamo por completo. Esto es especialmente importante para aquellos que están considerando préstamos a largo plazo, como hipotecas, donde el monto total y el tiempo de pago pueden ser significativos.
Componentes de un cronograma de amortización
Un cronograma de amortización incluye varios componentes clave que son esenciales para entender cómo se calculan los pagos. Los más importantes son: el capital, los intereses, el plazo del préstamo, la tasa de interés y el monto del préstamo. Cada uno de estos elementos juega un papel crucial en el cálculo del cronograma y, por lo tanto, es fundamental entenderlos en detalle.
El capital
El capital es la cantidad de dinero que se toma prestada. Este es el monto sobre el cual se calcularán los intereses. Por ejemplo, si un prestatario solicita un préstamo de $100,000, ese es el capital. A medida que se realizan los pagos, el capital se reduce, lo que a su vez disminuye la cantidad de intereses que se deben en los períodos siguientes. La gestión del capital es vital, ya que pagar más del capital cada mes puede ayudar a reducir el costo total del préstamo a largo plazo.
Los intereses
Los intereses son el costo que el prestatario paga al prestamista por el uso del dinero. Se calculan como un porcentaje del capital pendiente. La tasa de interés puede ser fija, lo que significa que permanece constante durante la vida del préstamo, o variable, lo que significa que puede cambiar en función de las condiciones del mercado. Entender cómo se calculan los intereses es crucial, ya que afecta directamente el monto total que se pagará al final del préstamo. Por lo general, al principio, los intereses representan una mayor proporción del pago mensual.
El plazo del préstamo
El plazo del préstamo es el tiempo durante el cual se debe reembolsar el capital y los intereses. Este plazo puede variar considerablemente, desde unos pocos meses hasta varios años. Un plazo más corto generalmente significa pagos mensuales más altos, pero también implica menos intereses pagados a lo largo del tiempo. Por otro lado, un plazo más largo puede resultar en pagos más bajos, pero con un costo total más alto debido a los intereses acumulados. Elegir el plazo adecuado es una decisión importante que puede afectar significativamente la salud financiera del prestatario.
La tasa de interés
La tasa de interés es uno de los factores más importantes a considerar al calcular un cronograma de amortización. Esta tasa puede variar según el tipo de préstamo y la situación financiera del prestatario. Las tasas de interés más bajas resultan en pagos mensuales más bajos y menos intereses pagados a lo largo del tiempo. Por el contrario, una tasa más alta puede aumentar considerablemente el costo total del préstamo. Es recomendable comparar diferentes opciones de préstamo para encontrar la tasa de interés más favorable, ya que esto puede tener un impacto significativo en el cronograma de amortización.
El monto del préstamo
El monto del préstamo se refiere a la cantidad total que se toma prestada. Este monto puede influir en los pagos mensuales y el cronograma de amortización. Por ejemplo, un préstamo más grande resultará en pagos más altos y un mayor costo total de intereses. Por lo tanto, es importante que los prestatarios evalúen su capacidad para manejar los pagos antes de comprometerse con un préstamo de gran monto. Además, a menudo es aconsejable considerar la posibilidad de realizar pagos adicionales al capital para reducir la cantidad total de intereses pagados.
Cálculo del cronograma de amortización
Calcular un cronograma de amortización puede parecer complicado al principio, pero se puede hacer utilizando una fórmula simple o herramientas en línea. La fórmula básica para calcular el pago mensual de un préstamo es: P = [r*PV] / [1 - (1 + r)^-n], donde P es el pago mensual, r es la tasa de interés mensual, PV es el valor presente o monto del préstamo y n es el número total de pagos. Este cálculo es fundamental para crear un cronograma de amortización preciso.
Para llevar a cabo el cálculo, primero, se debe determinar la tasa de interés mensual. Esto se logra dividiendo la tasa de interés anual entre 12. Por ejemplo, si la tasa de interés es del 6% anual, la tasa mensual sería 0.5% o 0.005 en términos decimales. Luego, se debe calcular el número total de pagos, que se obtiene multiplicando el número de años del préstamo por 12. Por ejemplo, un préstamo de 30 años tendría 360 pagos mensuales.
Ejemplo práctico de cálculo
Supongamos que un prestatario solicita un préstamo de $200,000 a una tasa de interés del 5% anual durante 30 años. Primero, se calcularía la tasa de interés mensual: 5% dividido entre 12, lo que resulta en aproximadamente 0.004167. Luego, se calcularía el número total de pagos: 30 años multiplicados por 12 meses, que da 360 pagos. Utilizando la fórmula mencionada anteriormente, el pago mensual sería de aproximadamente $1,073.64.
- Tasa de interés mensual: 0.004167
- Número total de pagos: 360
- Pago mensual: $1,073.64
Con el pago mensual conocido, se puede construir el cronograma de amortización. Para cada período de pago, se calculará el interés correspondiente, que se obtiene multiplicando el saldo del capital pendiente por la tasa de interés mensual. Luego, se restará este interés del pago mensual para determinar cuánto se destina a reducir el capital. Este proceso se repetirá para cada pago hasta que el préstamo se pague por completo.
Construcción del cronograma de amortización
Construir un cronograma de amortización implica crear una tabla que contenga varios detalles para cada período de pago. Los detalles que típicamente se incluyen son: el número de período, el pago mensual, el interés pagado, el capital pagado y el saldo pendiente. Cada una de estas columnas proporciona información valiosa sobre cómo se están realizando los pagos y cómo se está reduciendo la deuda a lo largo del tiempo.
Estructura de la tabla
La tabla se puede estructurar de la siguiente manera:
- Número de período: Indica el mes o el año en que se realiza el pago.
- Pago mensual: El monto total que se paga cada mes.
- Interés pagado: La parte del pago que se destina a los intereses.
- Capital pagado: La parte del pago que se destina a reducir el capital.
- Saldo pendiente: El monto restante que queda por pagar después de cada pago.
Al comenzar a construir la tabla, el saldo pendiente inicial es igual al monto del préstamo. En el primer período, se calcula el interés sobre este saldo y se determina cuánto se destina a capital. A medida que se realizan los pagos, el saldo pendiente disminuye, lo que resulta en un menor interés en los períodos posteriores. Esto permite que una mayor parte del pago se destine al capital, acelerando el proceso de amortización.
Ejemplo de cronograma de amortización
Siguiendo con el ejemplo anterior, el cronograma de amortización para el primer año podría verse así:
| Número de Período | Pago Mensual | Interés Pagado | Capital Pagado | Saldo Pendiente |
|---|---|---|---|---|
| 1 | $1,073.64 | $833.33 | $240.31 | $199,759.69 |
| 2 | $1,073.64 | $832.32 | $241.32 | $199,518.37 |
| 3 | $1,073.64 | $831.32 | $242.32 | $199,276.05 |
| 4 | $1,073.64 | $830.15 | $243.49 | $199,032.56 |
| 5 | $1,073.64 | $828.60 | $245.04 | $198,787.52 |
| 6 | $1,073.64 | $827.40 | $246.24 | $198,541.28 |
| 7 | $1,073.64 | $827.06 | $246.58 | $198,294.70 |
| 8 | $1,073.64 | $826.20 | $247.44 | $198,047.26 |
| 9 | $1,073.64 | $825.18 | $248.46 | $197,798.80 |
| 10 | $1,073.64 | $824.08 | $249.56 | $197,549.24 |
| 11 | $1,073.64 | $823.23 | $250.41 | $197,298.83 |
| 12 | $1,073.64 | $822.12 | $251.52 | $197,047.31 |
Este es un ejemplo simplificado, pero ilustra cómo se distribuyen los pagos entre intereses y capital en los primeros meses de un préstamo. A medida que se avanza en el cronograma, la cantidad destinada a intereses disminuirá y la cantidad destinada a capital aumentará, reflejando la amortización del préstamo a lo largo del tiempo.
Tipos de amortización
Existen varios tipos de amortización que pueden afectar cómo se calculan y distribuyen los pagos. Los más comunes son: amortización a tasa fija, amortización a tasa variable y amortización negativa. Cada uno de estos métodos tiene sus propias características y puede ser más adecuado para diferentes situaciones financieras.
Amortización a tasa fija
La amortización a tasa fija implica que la tasa de interés permanece constante durante toda la duración del préstamo. Esto significa que los pagos mensuales no cambiarán, lo que proporciona estabilidad y previsibilidad al prestatario. Este tipo de amortización es común en hipotecas y préstamos personales, y es atractivo para aquellos que prefieren un presupuesto predecible. Sin embargo, si las tasas de interés del mercado bajan, el prestatario no se beneficiará de esos cambios, ya que su tasa permanecerá fija.
Amortización a tasa variable
La amortización a tasa variable, por otro lado, significa que la tasa de interés puede cambiar a lo largo del tiempo, generalmente en función de un índice de referencia. Esto puede resultar en pagos mensuales más bajos si las tasas de interés disminuyen, pero también puede llevar a pagos más altos si las tasas aumentan. Este tipo de amortización puede ser arriesgado para los prestatarios, ya que no pueden predecir con certeza cómo cambiarán sus pagos en el futuro. Sin embargo, puede ser una opción atractiva para aquellos que planean vender o refinanciar su préstamo antes de que las tasas aumenten.
Amortización negativa
La amortización negativa ocurre cuando el pago mensual no cubre el interés acumulado, lo que resulta en un aumento del saldo del préstamo en lugar de una reducción. Esto puede suceder en ciertos tipos de préstamos, como los préstamos de ajuste, donde el prestatario puede optar por realizar pagos más bajos inicialmente. Aunque esto puede proporcionar alivio financiero a corto plazo, puede ser riesgoso, ya que el prestatario terminará debiendo más de lo que originalmente tomó prestado. Este tipo de amortización debe ser considerado con precaución, ya que puede llevar a problemas financieros a largo plazo.
Ventajas de tener un cronograma de amortización
Contar con un cronograma de amortización tiene múltiples ventajas para los prestatarios. En primer lugar, proporciona una visión clara de los pagos que se deben realizar y cómo se distribuyen entre intereses y capital. Esto permite a los prestatarios planificar mejor su presupuesto y asegurarse de que pueden cumplir con sus obligaciones financieras. Además, tener un cronograma detallado puede ayudar a los prestatarios a entender cómo se está reduciendo su deuda a lo largo del tiempo, lo que puede ser motivador y gratificante.
Otra ventaja importante es que un cronograma de amortización permite a los prestatarios anticipar cuándo se pagará el préstamo por completo. Esto es especialmente útil para aquellos que están planeando grandes inversiones o cambios en su situación financiera. Además, puede ayudar a identificar oportunidades para realizar pagos adicionales al capital, lo que puede reducir el costo total del préstamo y acelerar el proceso de amortización.
Mejor gestión financiera
Tener un cronograma de amortización también fomenta una mejor gestión financiera. Al comprender cómo se distribuyen los pagos, los prestatarios pueden identificar si están en riesgo de incumplimiento o si necesitan ajustar su presupuesto para acomodar los pagos. Esto puede ser especialmente importante en tiempos de incertidumbre económica, donde los prestatarios pueden enfrentar dificultades financieras. Un cronograma de amortización proporciona una hoja de ruta clara para el manejo de la deuda y puede ser una herramienta valiosa para mantener la salud financiera.
Facilita la toma de decisiones
Finalmente, un cronograma de amortización facilita la toma de decisiones informadas. Al conocer cómo se comporta el préstamo a lo largo del tiempo, los prestatarios pueden evaluar si es el momento adecuado para refinanciar, realizar pagos adicionales o incluso liquidar la deuda. También les permite comparar diferentes opciones de préstamo y entender cuál es la más adecuada para sus necesidades. En resumen, tener un cronograma de amortización bien estructurado es una parte fundamental de la planificación financiera y puede ayudar a los prestatarios a tomar decisiones más inteligentes sobre su deuda.
Errores comunes al calcular el cronograma de amortización
Existen varios errores comunes que las personas cometen al calcular un cronograma de amortización. Estos errores pueden llevar a malentendidos sobre la deuda y a problemas financieros en el futuro. Uno de los errores más comunes es no considerar la tasa de interés mensual adecuadamente. Muchas personas simplemente dividen la tasa de interés anual por 12, pero es importante asegurarse de que se está utilizando el formato decimal correcto en los cálculos. Esto puede resultar en pagos mens