
¿Cuál es el propósito de un balance de comprobación?
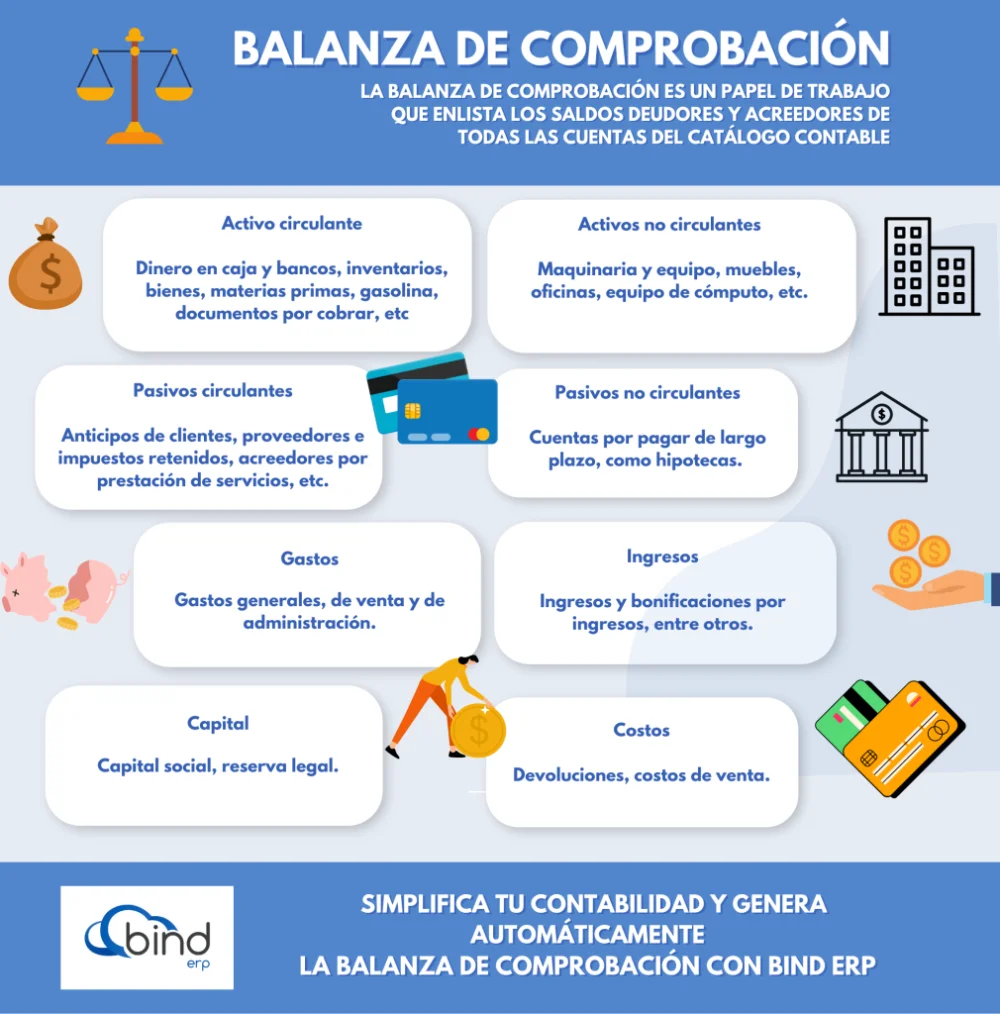
El balance de comprobación es una herramienta fundamental en el ámbito de la contabilidad. Su propósito principal es asegurar que los registros contables de una empresa estén equilibrados y que los débitos sean iguales a los créditos. Este documento se elabora en un momento específico y permite a los contadores y administradores verificar la exactitud de las cuentas antes de proceder con los estados financieros finales. Es esencial para la detección de errores y la preparación de informes que reflejen la situación financiera de la empresa.
¿Qué es un balance de comprobación?
El balance de comprobación es un listado que agrupa todas las cuentas del libro mayor de una empresa, junto con sus respectivos saldos. Se divide en dos columnas: una para los débitos y otra para los créditos. La suma total de ambas columnas debe ser igual, lo que indica que los registros contables son correctos. Este balance se utiliza principalmente para detectar errores en el proceso contable y para asegurar que todas las transacciones se han registrado correctamente.
El balance de comprobación se realiza en diferentes momentos del ciclo contable, pero comúnmente se elabora al final de un periodo contable, como un mes o un año. Esta práctica permite a los contadores revisar el estado de las cuentas antes de elaborar los estados financieros. Además, proporciona una base sólida para la auditoría y el análisis financiero, facilitando la identificación de áreas que necesitan atención o corrección.
Importancia del balance de comprobación
La importancia del balance de comprobación radica en su función como herramienta de control interno. Al elaborar este balance, las empresas pueden identificar errores y discrepancias en sus registros contables antes de que se conviertan en problemas mayores. Esto es crucial para mantener la integridad de la información financiera y para asegurar que las decisiones empresariales se basen en datos precisos.
Además, el balance de comprobación es un documento que puede ser solicitado durante auditorías. Los auditores utilizan este balance para verificar la exactitud de las cuentas y para asegurarse de que las transacciones se han registrado correctamente. Por lo tanto, contar con un balance de comprobación bien elaborado no solo ayuda a la empresa a mantener sus registros en orden, sino que también facilita el proceso de auditoría.
¿Cómo se elabora un balance de comprobación?
La elaboración de un balance de comprobación implica varios pasos. En primer lugar, es necesario recopilar todos los saldos de las cuentas del libro mayor. Esto incluye cuentas de activos, pasivos, patrimonio, ingresos y gastos. Una vez que se han reunido todos los saldos, se organizan en una lista que muestre cada cuenta junto a su saldo correspondiente.
Después de listar las cuentas, se deben sumar las columnas de débitos y créditos. Para que el balance de comprobación sea correcto, ambas sumas deben ser iguales. Si las sumas no coinciden, es necesario revisar los registros contables en busca de errores. Esto puede incluir verificar las transacciones individuales, asegurarse de que no se hayan omitido cuentas o que no se hayan registrado saldos incorrectos.
Pasos para elaborar un balance de comprobación
- Recopilar los saldos de todas las cuentas del libro mayor.
- Listar las cuentas en una tabla, separando débitos y créditos.
- Sumar las columnas de débitos y créditos.
- Verificar que ambas sumas sean iguales.
- Revisar los registros contables si las sumas no coinciden.
Errores comunes en el balance de comprobación
A pesar de que el balance de comprobación es una herramienta útil para detectar errores, existen varios errores comunes que pueden ocurrir durante su elaboración. Uno de los errores más frecuentes es la omisión de cuentas. A veces, los contadores pueden olvidar incluir una cuenta en el balance, lo que puede llevar a que las sumas no coincidan. Es fundamental revisar todas las cuentas del libro mayor para asegurarse de que no se haya omitido ninguna.
Otro error común es la entrada incorrecta de cifras. Esto puede suceder cuando se registran montos erróneos en las cuentas, ya sea por error humano o por confusión en la transcripción de datos. Para evitar este tipo de errores, es recomendable implementar controles internos que incluyan revisiones periódicas y la utilización de software contable que minimice la posibilidad de errores.
Errores frecuentes a evitar
- Omisión de cuentas en el balance.
- Registro incorrecto de cifras.
- Confusión entre cuentas de debito y crédito.
- Errores en la suma de las columnas.
Frecuencia de elaboración del balance de comprobación
La frecuencia con la que se elabora un balance de comprobación puede variar según las necesidades de la empresa y el ciclo contable que se utilice. Algunas empresas optan por realizarlo mensualmente, mientras que otras lo hacen trimestral o anualmente. La elaboración mensual es particularmente útil para empresas que manejan un gran volumen de transacciones, ya que permite un seguimiento más cercano de la situación financiera.
Por otro lado, las empresas más pequeñas o aquellas con menos transacciones pueden optar por elaborar el balance de comprobación de manera trimestral o anual. Sin embargo, es recomendable no esperar demasiado tiempo entre cada elaboración, ya que esto puede dificultar la identificación de errores y hacer que la corrección sea más complicada. Un balance de comprobación elaborado con regularidad ayuda a mantener la salud financiera de la empresa bajo control.
Relación entre el balance de comprobación y los estados financieros
El balance de comprobación es un documento que sirve como base para la elaboración de los estados financieros. Una vez que se ha verificado la exactitud de los registros contables a través del balance de comprobación, los contadores pueden proceder a preparar los estados financieros, como el balance general y el estado de resultados. Estos estados financieros son cruciales para la toma de decisiones y la presentación de informes a inversores y otras partes interesadas.
La relación entre el balance de comprobación y los estados financieros es fundamental, ya que un balance de comprobación correcto garantiza que los estados financieros reflejen la situación real de la empresa. Si hay errores en el balance de comprobación, esto se trasladará a los estados financieros, lo que puede llevar a decisiones erróneas por parte de la dirección y los inversores. Por lo tanto, es esencial que el balance de comprobación sea elaborado con precisión y cuidado.
Uso del balance de comprobación en auditorías
Durante una auditoría, el balance de comprobación juega un papel crucial. Los auditores utilizan este documento para verificar la exactitud de las cuentas y para asegurarse de que los registros contables cumplen con las normativas contables y fiscales. Un balance de comprobación bien elaborado puede facilitar el proceso de auditoría y ayudar a identificar áreas que necesitan atención o corrección.
Además, el balance de comprobación proporciona a los auditores una visión general de la salud financiera de la empresa. Les permite evaluar la consistencia de los registros contables y detectar cualquier anomalía o irregularidad que pueda indicar problemas más serios. Por lo tanto, mantener un balance de comprobación actualizado y preciso es fundamental para el éxito de cualquier auditoría.
Conclusiones sobre el balance de comprobación
El balance de comprobación es una herramienta esencial en la contabilidad que ayuda a las empresas a mantener sus registros financieros en orden. Su propósito principal es verificar que los débitos y créditos coincidan, lo que indica que los registros contables son precisos. Además, es un documento clave para la elaboración de estados financieros y para facilitar auditorías.
Es fundamental que las empresas elaboren su balance de comprobación de manera regular y con cuidado, para evitar errores que puedan afectar la integridad de la información financiera. Al hacerlo, las empresas pueden tomar decisiones más informadas y mantener una buena salud financiera a lo largo del tiempo.