
Diferencia entre diario y libro mayor
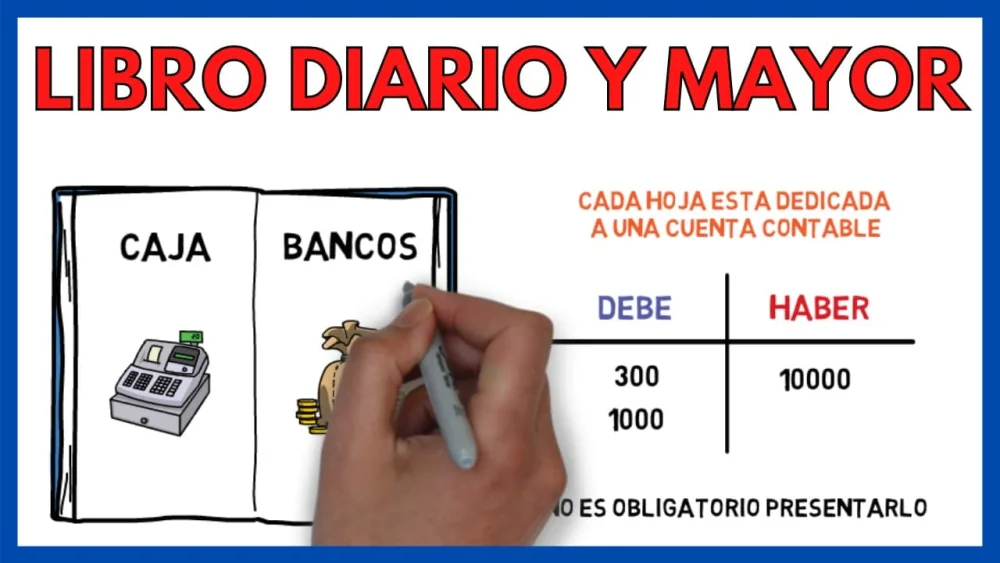
En el mundo de la contabilidad, es fundamental entender la diferencia entre un diario y un libro mayor. Ambos son registros contables que ayudan a las empresas a llevar un seguimiento de sus transacciones financieras, pero cumplen funciones diferentes en el proceso contable. El diario es el primer lugar donde se registran las transacciones, mientras que el libro mayor organiza y clasifica esos registros. A continuación, exploraremos en profundidad cada uno de estos elementos y cómo se relacionan entre sí en el contexto de la contabilidad empresarial.
¿Qué es un diario?
El diario es un registro cronológico de todas las transacciones financieras de una empresa. Cada transacción se anota en el diario en el orden en que ocurre, lo que permite a los contadores llevar un seguimiento claro de cada movimiento financiero. El objetivo principal del diario es documentar cada transacción con precisión, asegurando que no se pierda información importante. Este registro incluye detalles como la fecha de la transacción, la cuenta afectada, el monto y una breve descripción del motivo de la transacción.
Las transacciones en el diario se registran utilizando un sistema de doble entrada, lo que significa que cada transacción afecta al menos a dos cuentas. Por ejemplo, si una empresa vende un producto, se registra un ingreso en la cuenta de ventas y un aumento en la cuenta de efectivo. Esto ayuda a mantener el equilibrio contable, ya que el total de débitos siempre debe ser igual al total de créditos. Este principio es fundamental en la contabilidad y se aplica a todas las transacciones registradas en el diario.
Características del diario
El diario tiene varias características que lo distinguen de otros registros contables. En primer lugar, su naturaleza cronológica permite a los contadores ver la secuencia de transacciones a lo largo del tiempo. Esto es crucial para el análisis financiero, ya que permite identificar patrones y tendencias en el comportamiento financiero de la empresa. Además, el diario es un registro detallado, lo que significa que incluye información específica sobre cada transacción, lo que facilita la auditoría y el seguimiento.
- Registro cronológico: Todas las transacciones se anotan en el orden en que ocurren.
- Detalles completos: Cada transacción incluye información como la fecha, las cuentas afectadas y una descripción.
- Sistema de doble entrada: Cada transacción afecta al menos a dos cuentas, asegurando el equilibrio contable.
Otra característica importante del diario es que sirve como un documento legal en caso de auditorías o revisiones fiscales. Al registrar todas las transacciones de manera meticulosa, las empresas pueden demostrar que están cumpliendo con las regulaciones fiscales y contables. Esto es especialmente importante para las empresas más grandes o aquellas que operan en sectores altamente regulados, donde la transparencia y la precisión son fundamentales.
¿Qué es un libro mayor?
El libro mayor es otro componente clave del sistema contable, y su función principal es organizar y clasificar la información que se encuentra en el diario. A diferencia del diario, que es un registro cronológico, el libro mayor agrupa las transacciones por cuentas específicas. Esto permite a los contadores ver la actividad de cada cuenta individualmente, facilitando el análisis financiero y la elaboración de informes. Cada cuenta en el libro mayor tiene su propio registro, donde se anotan los débitos y créditos correspondientes.
El libro mayor se utiliza para preparar los estados financieros de una empresa, como el balance general y el estado de resultados. Estos informes son esenciales para la toma de decisiones empresariales, ya que proporcionan una visión clara de la salud financiera de la organización. Además, el libro mayor permite a las empresas realizar un seguimiento de sus activos, pasivos y patrimonio, lo que es crucial para la planificación financiera y la gestión de recursos.
Características del libro mayor
El libro mayor también posee varias características distintivas que lo diferencian del diario. Una de las más importantes es su estructura organizada. Cada cuenta en el libro mayor tiene un formato específico que incluye columnas para débitos, créditos y saldos. Esta estructura facilita la lectura y el análisis de la información. Además, el libro mayor permite a los contadores ver rápidamente el saldo actual de cada cuenta, lo que es esencial para la gestión diaria de las finanzas de la empresa.
- Organización por cuentas: Las transacciones se agrupan según las cuentas específicas, facilitando el análisis.
- Formato estandarizado: Cada cuenta tiene un formato claro que incluye columnas para débitos, créditos y saldos.
- Uso en informes financieros: El libro mayor es fundamental para preparar estados financieros precisos y actualizados.
Otra característica clave del libro mayor es su papel en el cierre contable. Al final de un período contable, las empresas deben realizar un cierre en el libro mayor para determinar el resultado financiero de sus operaciones. Esto implica transferir los saldos de las cuentas temporales (como ingresos y gastos) a cuentas permanentes, lo que ayuda a establecer un nuevo punto de partida para el siguiente período contable. Este proceso es crucial para mantener la integridad de los registros financieros de la empresa.
Diferencias clave entre diario y libro mayor
Ahora que hemos explorado qué son el diario y el libro mayor, es importante resaltar las diferencias clave entre ambos. La primera diferencia notable es la estructura. Mientras que el diario es un registro cronológico de transacciones, el libro mayor organiza esa información por cuentas. Esta distinción es fundamental, ya que cada uno cumple una función diferente en el proceso contable. El diario se centra en el registro de las transacciones, mientras que el libro mayor se ocupa de la clasificación y el análisis de esas transacciones.
Otra diferencia importante es el nivel de detalle. El diario contiene detalles específicos sobre cada transacción, mientras que el libro mayor resume la información por cuenta. Esto significa que si un contador quiere ver el historial de una cuenta específica, debe consultar el libro mayor, mientras que para revisar una transacción en particular, debe acudir al diario. Esta diferencia en el nivel de detalle es crucial para la toma de decisiones, ya que permite a los contadores acceder a la información que necesitan de manera eficiente.
El proceso contable: de diario a libro mayor
El proceso contable implica un flujo de información desde el diario hasta el libro mayor. Cuando una transacción ocurre, se registra primero en el diario. Este registro incluye todos los detalles relevantes y se realiza de inmediato para asegurar que no se pierda información. Una vez que la transacción se ha registrado en el diario, se procede a transferir la información correspondiente al libro mayor. Este proceso se conoce como libro mayorización y es esencial para mantener la integridad de los registros financieros.
Durante la libro mayorización, el contador revisa el registro del diario y determina a qué cuentas afectará la transacción. Luego, realiza los asientos correspondientes en el libro mayor, asegurándose de que los débitos y créditos estén correctamente reflejados. Este proceso debe realizarse de manera meticulosa para evitar errores que puedan afectar los estados financieros de la empresa. La precisión en este paso es crucial, ya que cualquier error podría llevar a informes financieros inexactos y, en última instancia, a decisiones empresariales equivocadas.
Importancia de diario y libro mayor en la contabilidad
Tanto el diario como el libro mayor son herramientas esenciales en el ámbito de la contabilidad. Sin ellos, las empresas tendrían dificultades para llevar un registro adecuado de sus transacciones financieras y para preparar informes precisos. La importancia de estos registros radica en su capacidad para proporcionar una visión clara y detallada de la situación financiera de una empresa, lo que es crucial para la toma de decisiones informadas.
Además, la existencia de un diario y un libro mayor bien mantenidos ayuda a las empresas a cumplir con las normativas fiscales y contables. En caso de auditorías, estos registros actúan como evidencia de que la empresa está llevando a cabo sus operaciones de manera legal y transparente. Esto no solo es beneficioso para la empresa en términos de reputación, sino que también puede evitar sanciones y multas por incumplimiento de las normativas.
Errores comunes en el uso del diario y libro mayor
A pesar de la importancia del diario y el libro mayor, los contadores a menudo cometen errores al utilizarlos. Uno de los errores más comunes es la omisión de transacciones. Esto puede ocurrir si un contador se olvida de registrar una transacción en el diario, lo que puede llevar a informes financieros inexactos. Para evitar este tipo de errores, es fundamental llevar un seguimiento meticuloso de todas las transacciones y realizar revisiones periódicas de los registros.
Otro error frecuente es el mala clasificación de las transacciones. A veces, los contadores pueden registrar una transacción en la cuenta incorrecta, lo que puede distorsionar los resultados financieros. Para minimizar este riesgo, es importante que los contadores tengan un conocimiento sólido de las cuentas y su funcionamiento. Además, el uso de software contable puede ayudar a reducir la probabilidad de errores al automatizar muchos aspectos del proceso contable.
Mejores prácticas para el mantenimiento del diario y libro mayor
Para garantizar la precisión y la integridad de los registros contables, es fundamental seguir ciertas mejores prácticas en el mantenimiento del diario y el libro mayor. En primer lugar, es recomendable realizar registros de transacciones de manera oportuna. Esto significa que las transacciones deben registrarse en el diario tan pronto como ocurren, evitando retrasos que podrían llevar a omisiones o errores. La puntualidad en el registro es clave para mantener la precisión de la información financiera.
Además, es aconsejable realizar revisiones periódicas de los registros. Esto implica revisar tanto el diario como el libro mayor para identificar posibles errores o inconsistencias. Las revisiones pueden llevarse a cabo mensualmente, trimestralmente o anualmente, dependiendo del tamaño y la complejidad de la empresa. Al realizar estas revisiones, los contadores pueden corregir errores antes de que se conviertan en problemas mayores, asegurando que la información financiera sea siempre precisa y actualizada.
El papel de la tecnología en el diario y libro mayor
En la actualidad, la tecnología ha transformado la manera en que las empresas manejan sus registros contables. El uso de software contable ha facilitado enormemente el proceso de registro y clasificación de transacciones. Estos programas permiten a los contadores ingresar datos de manera más eficiente, automatizando muchas de las tareas que anteriormente se realizaban manualmente. Esto no solo ahorra tiempo, sino que también reduce la probabilidad de errores en el registro de información.
Además, la tecnología permite una mejor integración de los registros contables. Muchos sistemas de software contable permiten a las empresas conectar sus cuentas bancarias y otros sistemas financieros, lo que facilita la conciliación de transacciones. Esta integración es crucial para mantener la precisión de los registros, ya que permite a los contadores verificar automáticamente que las transacciones registradas coincidan con las transacciones bancarias.
Conclusiones sobre el diario y libro mayor
Comprender la diferencia entre el diario y el libro mayor es esencial para cualquier persona involucrada en la contabilidad. Ambos son componentes fundamentales del proceso contable, y su correcta utilización es vital para mantener la integridad de los registros financieros. Al seguir las mejores prácticas y aprovechar la tecnología disponible, las empresas pueden garantizar que sus registros contables sean precisos y estén actualizados, lo que a su vez facilita la toma de decisiones informadas y el cumplimiento de las normativas fiscales.